Prepare Já os Documentos Que Aceleram o Empréstimo Pessoal
Documentos prontos encurtam a espera por uma resposta sobre um empréstimo pessoal.

Quando surge uma despesa inesperada, a pressão cresce depressa, e é natural querer uma decisão rápida. Ter a informação organizada permite à instituição avaliar o pedido sem pausas desnecessárias.
Este guia mostra os documentos mais pedidos, os dados a ter à mão e os atrasos a evitar. A aprovação nunca está garantida, porque cada instituição aplica os seus critérios.
Porque a Documentação Pesa na Análise
A análise de risco depende sobretudo da capacidade de pagamento, e os documentos servem para a confirmar. Sem provas claras, o banco tende a pedir mais informação, o que alonga o processo.
Antes de avançar, convém perceber o enquadramento geral do crédito pessoal, como explica o Doutor Finanças sobre crédito pessoal, para não enviar papéis desnecessários.
Na prática, a instituição quer confirmar quem pede, quanto recebe, quanto já deve e se a prestação cabe no orçamento.
Cada documento responde a uma destas perguntas.
Um pedido bem instruído reduz idas e vindas com o gestor e evita que o processo fique parado à espera de uma cópia ilegível ou desatualizada. Pode separar uma resposta mais célere de uma análise que se arrasta.
Passos Para Enviar Tudo Num Só Pedido
Organizar a ordem de envio poupa tempo e evita que um documento em falta bloqueie todo o processo. Siga esta sequência prática:
- Reúna a identificação, o NIF e os contactos atualizados.
- Digitalize os recibos de vencimento ou as declarações de IRS.
- Prepare o IBAN e os extratos dos últimos meses.
- Confirme que todas as imagens estão legíveis e com o nome completo visível.
Os ficheiros devem ser claros, a cores ou em preto e branco com boa resolução, e com um tamanho aceite pelo canal digital. Evite juntar páginas cortadas ou capturas de ecrã parciais.
Convém também verificar se o canal digital aceita os formatos pedidos, normalmente PDF ou imagens, e se a sessão não expira durante o envio.
Um carregamento interrompido obriga a começar de novo e pode gerar duplicados confusos.
Depois de enviar, guarde cópias de tudo e registe a data do envio. Se a instituição pedir complementos, responda com rapidez, porque o tempo de resposta do requerente também conta no prazo total.
Antes de submeter, confirme que os valores pedidos coincidem com os rendimentos declarados. Diferenças entre documentos são uma das causas mais frequentes de pedidos de esclarecimento.
Documentos de Identificação e Dados Pessoais
O primeiro passo passa pelo Cartão de Cidadão ou outro documento de identificação válido, com todas as páginas legíveis e dentro do prazo de validade. Uma fotografia desfocada obriga a repetir o envio.
Junte também o NIF, que identifica o contribuinte e é pedido em praticamente todos os pedidos de financiamento.
Confirme que o número corresponde ao documento de identificação, porque divergências simples costumam travar a validação.
Os dados de contacto precisam de estar atualizados: morada fiscal, telemóvel e correio eletrónico. Sem eles, a instituição não consegue enviar a proposta nem a assinatura digital, e o processo fica suspenso.
- Cartão de Cidadão ou documento equivalente válido
- NIF e número de identificação fiscal
- Morada atualizada e comprovativo, se solicitado
- Telemóvel e correio eletrónico ativos
Quando a morada do Cartão de Cidadão difere da morada atual, leve um comprovativo recente, como uma fatura de serviços, e explique a diferença no próprio formulário.
Assim, a equipa não tem de a procurar por conta própria.
Comprovativos de Rendimentos e Renda da Casa
Os comprovativos de rendimentos mostram de onde vem o dinheiro e com que regularidade entra na conta.
Para trabalhadores por conta de outrem, costumam bastar os recibos de vencimento dos últimos meses, mas as regras variam de instituição para instituição.
Quem trabalha por conta própria deve preparar declarações de IRS e comprovativos de atividade, porque a análise procura estabilidade de rendimento ao longo do tempo.
Uma média anual clara costuma ser mais útil do que um valor isolado.
Se paga renda de casa ou tem encargos fixos, junte o contrato de arrendamento ou o comprovativo do crédito à habitação em vigor.
Estes elementos ajudam a calcular a taxa de esforço real, isto é, a fatia do rendimento já comprometida.
| Situação | Documento habitual |
|---|---|
| Trabalhador por conta de outrem | Recibos de vencimento recentes |
| Trabalhador independente | Declaração de IRS e comprovativos de atividade |
| Renda da casa | Contrato de arrendamento |
A taxa de juro e a TAEG só se tornam comparáveis quando o pedido está completo, por isso vale a pena consultar a informação do Banco de Portugal sobre taxas de juro no crédito aos consumidores antes de enviar o pedido.
Erros Que Atrasam a Análise
Um dos erros mais comuns é enviar documentos caducados, como um comprovativo de morada com meses de antiguidade ou um recibo que já não corresponde ao vencimento atual. Estes papéis obrigam a nova submissão.
Outro erro é preencher dados diferentes dos que constam nos documentos, sobretudo nomes, moradas e números de identificação. Pequenas gralhas parecem inofensivas, mas obrigam a uma verificação manual.
Também pesa o pedido feito sem capacidade real de pagamento.
Um valor acima do que o orçamento aguenta pode ser recusado e deixar um registo de pedido, por isso convém calcular a prestação antes de avançar.
Outro ponto a ter em conta é o efeito de vários pedidos em simultâneo. Submeter propostas em muitas instituições ao mesmo tempo pode dar a impressão de uma pressão financeira elevada, o que complica a leitura do perfil.
Documentação organizada não garante aprovação, mas torna a análise mais previsível e reduz pedidos de esclarecimento.
Nota de boas práticas
Por fim, desconfie de quem promete aprovação imediata sem pedir documentos. Uma instituição séria pede provas, explica as condições e deixa claro que a decisão depende da análise feita pela própria instituição.
Antes de avançar, leia as condições com calma e compare o custo total do crédito. As indicações do Todos Contam sobre crédito ajudam a perceber os direitos do consumidor nesta fase.
A ComparaJá reúne informação sobre crédito pessoal e dá uma visão geral das propostas disponíveis, sem substituir a leitura do contrato final.
Os documentos certos não substituem uma análise cuidadosa, mas tornam o caminho mais claro e menos cansativo.
Preparar tudo com antecedência é a forma mais prudente de chegar a uma decisão informada.
Dados Bancários e Histórico de Crédito
O IBAN da conta onde o dinheiro será creditado é indispensável, e deve estar em nome do próprio requerente. Contas de terceiros costumam ser recusadas, o que obriga a recomeçar o pedido.
Muitas instituições pedem também extratos bancários dos últimos meses.
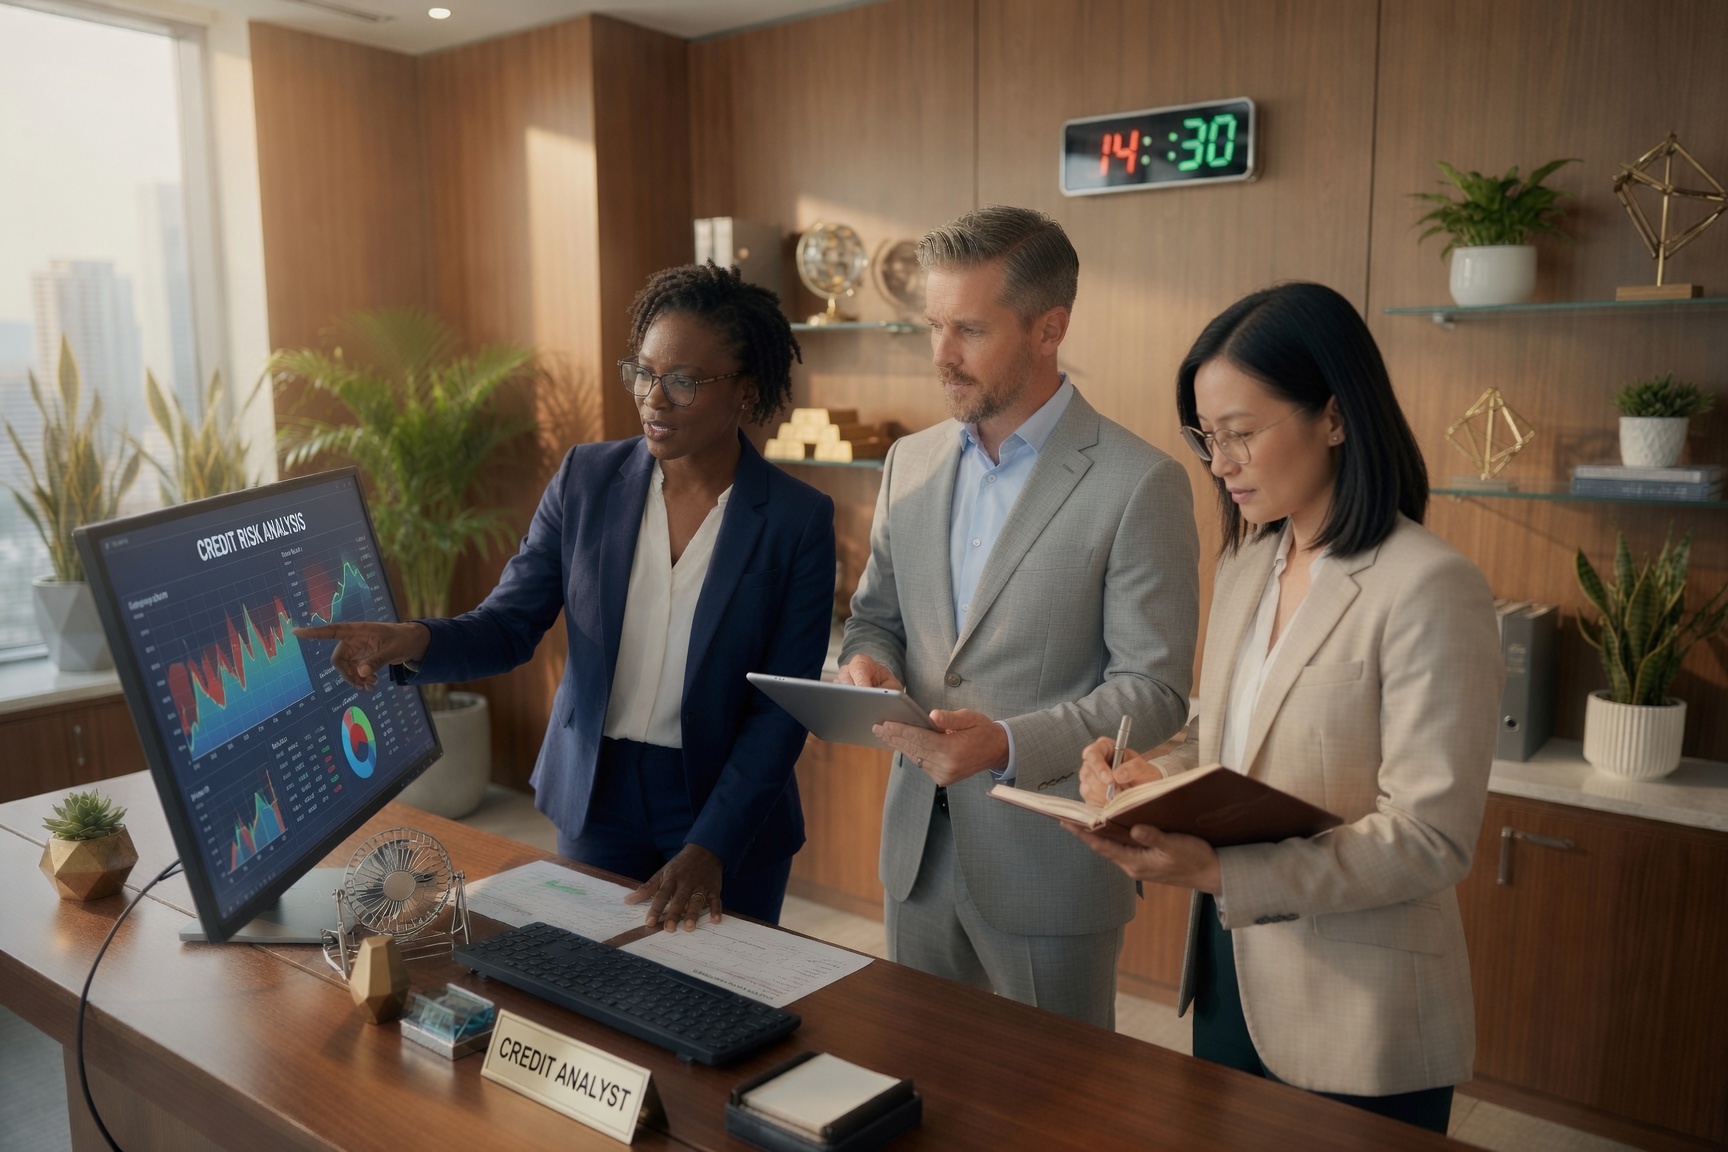
Estes documentos mostram entradas de salário, despesas recorrentes e eventuais descobertos, sendo um dos elementos que mais pesam na leitura do perfil.
Se a conta tiver movimentos pouco habituais, como transferências de valor elevado sem origem clara, prepare uma explicação curta e os documentos que a sustentam.
Um movimento justificado num papel simples evita dúvidas maiores e poupa rondas de perguntas.
O historial de crédito é consultado através de bases de dados autorizadas, por isso convém saber se existem prestações em atraso ou créditos ativos antes de submeter o pedido.
Um quadro claro evita surpresas durante a análise.
Para perceber o que é pedido em concreto, a informação da DECO PROteste sobre crédito pessoal ajuda a organizar a lista de documentos e a rever os encargos associados.